 تهران. میدان جهاد( فاطمی). ضلع شمالی میدان، پلاک ۱۳ ، ساختمان فاطمی طبقه ۴، واحد ۴۶
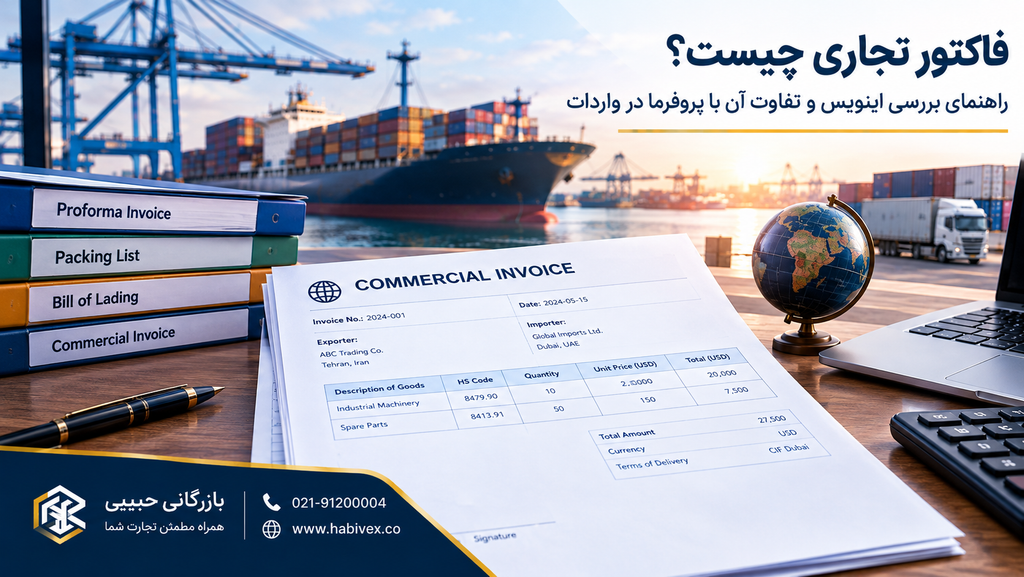
فاکتور تجاری چیست؟ راهنمای بررسی اینویس و تفاوت آن با پروفرما
فاکتور تجاری چیست؟ راهنمای بررسی اینویس و تفاوت آن با پروفرما
فاکتور تجاری یا Commercial Invoice یکی از اسناد مهم در معاملات بینالمللی است که مشخصات کالای فروختهشده، اطلاعات فروشنده و خریدار، تعداد، قیمت و مبلغ معامله را ثبت میکند. این سند علاوه بر نقش تجاری در رابطه میان فروشنده و خریدار، در فرایندهای گمرکی و بررسی ارزش کالا نیز اهمیت دارد. با این حال، اطلاعات موردنیاز و قالب قابلقبول فاکتور ممکن است با توجه به کشور مقصد، نوع کالا، روش پرداخت و مقررات مربوط به معامله متفاوت باشد.
اگر در حال واردات کالا هستید، صرف دریافت یک فاکتور از فروشنده خارجی برای اطمینان از کامل بودن مدارک کافی نیست. باید بررسی کنید که شرح کالا، تعداد، قیمت، ارز معامله و شرایط تحویل با سایر اسناد از جمله پروفرما، پکینگ لیست و بارنامه هماهنگ باشد. مغایرت میان اسناد میتواند باعث درخواست توضیح، اصلاح مدارک یا تأخیر در فرایندهای تجاری و گمرکی شود.
در این راهنما با مفهوم فاکتور تجاری، اجزای آن، تفاوت اینویس و پروفرما، ارتباط فاکتور با ارزش گمرکی و کد تعرفه، روش کنترل مغایرت اسناد و یک نمونه آموزشی آشنا میشوید.
فاکتور تجاری چیست؟
فاکتور تجاری سندی است که فروشنده برای ثبت اطلاعات کالای فروختهشده و مبلغ قابل پرداخت از سوی خریدار صادر میکند. در معاملات بینالمللی، این سند معمولاً اطلاعاتی درباره طرفین معامله، شرح کالا، تعداد، قیمت واحد، مبلغ کل و شرایط تجاری ارائه میدهد.
در انگلیسی به فاکتور تجاری Commercial Invoice گفته میشود و اصطلاح «اینویس» نیز در مکاتبات تجاری به همین سند اشاره دارد؛ هرچند در مکالمات روزمره ممکن است این واژه به شکل عمومیتری برای انواع فاکتور استفاده شود.
فاکتور تجاری چند کاربرد مهم دارد:
- ثبت مشخصات و ارزش تجاری کالاهای فروختهشده.
- مستندسازی مبلغی که خریدار باید مطابق توافق تجاری پرداخت کند.
- ارائه اطلاعات موردنیاز برای بررسی اسناد واردات یا صادرات.
- کمک به مراجع گمرکی در ارزیابی کالا و تعیین حقوق و عوارض مطابق مقررات مربوط.
- فراهم کردن مبنایی برای تطبیق اطلاعات کالا با پکینگ لیست، بارنامه و سایر اسناد معامله.
وزارت بازرگانی ایالات متحده نیز فاکتور تجاری را یکی از اسناد اصلی فرایند صادرات و ترخیص واردات معرفی میکند و توضیح میدهد که گمرک کشور خریدار میتواند از اطلاعات آن برای ارزیابی حقوق و مالیات واردات استفاده کند. با این حال، الزامات دقیق سند باید با مقررات کشور مقصد بررسی شود.
منبع رسمی: راهنمای Commercial Invoice وزارت بازرگانی آمریکا
فاکتور تجاری چه زمانی صادر میشود؟
فاکتور تجاری معمولاً پس از مشخص شدن شرایط معامله و قطعی شدن فروش، برای ثبت جزئیات نهایی کالا و مبلغ معامله صادر میشود. زمان دقیق صدور و گردش آن به قرارداد، شیوه پرداخت، روش حمل و مقررات کشور مقصد وابسته است.
برای درک بهتر جایگاه فاکتور، مراحل معمول یک معامله را در نظر بگیرید:
- فروشنده و خریدار درباره کالا، مقدار، قیمت و شرایط معامله مذاکره میکنند.
- در صورت نیاز، فروشنده پروفرما یا پیشفاکتور صادر میکند.
- طرفین سفارش و شرایط نهایی را تأیید میکنند و مجوزها یا اقدامات لازم را پیگیری میکنند.
- فروشنده فاکتور تجاری را با اطلاعات معامله نهایی تهیه میکند.
- اسناد تجاری و حمل با یکدیگر تطبیق داده میشوند.
- مدارک متناسب با مقررات و الزامات معامله برای فرایندهای مربوط ارائه میشوند.
این ترتیب یک الگوی عمومی است، نه برنامه زمانی اجباری برای همه معاملات. برای نمونه، در بعضی معاملات پرداخت یا گشایش اعتبار اسنادی تابع شروط و اسناد مشخصی است؛ بنابراین زمان صدور و ارائه فاکتور باید با قرارداد و الزامات همان روش پرداخت هماهنگ شود.
تفاوت فاکتور تجاری و پروفرما چیست؟
یکی از پرسشهای رایج در واردات، تفاوت اینویس و پروفرما است. هر دو سند میتوانند اطلاعاتی درباره فروشنده، خریدار، کالا و قیمت داشته باشند، اما هدف و جایگاه آنها یکسان نیست.
پروفرما یا Pro Forma Invoice معمولاً برای اعلام پیشنهاد فروش و ثبت شرایط پیشنهادی معامله پیش از نهایی شدن فروش استفاده میشود. در مقابل، فاکتور تجاری اطلاعات کالای فروختهشده و مبلغ معامله را در قالب سند تجاری ثبت میکند.
| معیار مقایسه | پروفرما (Pro Forma Invoice) | فاکتور تجاری (Commercial Invoice) |
|---|---|---|
| هدف اصلی | اعلام پیشنهاد یا شرایط پیشنهادی فروش | ثبت اطلاعات فروش و مبلغ معامله |
| زمان متداول صدور | مرحله مذاکره و پیش از نهایی شدن معامله | در ارتباط با فروش نهایی و آمادهسازی اسناد معامله |
| اطلاعات کالا و قیمت | معمولاً شامل اطلاعات پیشنهادی کالا و قیمت است | شامل اطلاعات فروش نهایی مطابق معامله است |
| تغییر اطلاعات | تغییرات باید با توافق طرفین و الزامات مربوط هماهنگ باشد | اصلاحات باید با سوابق معامله و سایر اسناد هماهنگ باشد |
| کاربرد تجاری | مذاکره، برآورد هزینه و انجام برخی اقدامات مقدماتی | مستندسازی فروش و پشتیبانی از فرایندهای تجاری و گمرکی |
| جایگاه در ترخیص | بهتنهایی جایگزین عمومی فاکتور نهایی نیست | از اسناد مهم مورد استفاده در بررسی گمرکی است |
آیا پروفرما همان فاکتور تجاری است؟
خیر. شباهت اطلاعات این دو سند به معنای یکسان بودن کاربرد آنها نیست. ممکن است اطلاعات پروفرما پس از نهایی شدن سفارش در فاکتور تجاری منعکس شود، اما فاکتور نهایی باید با شرایط واقعی معامله و مدارک مربوط مطابقت داشته باشد.
اگر در جریان معامله، تعداد، قیمت، مدل کالا، ارز یا شرایط تحویل تغییر کرده است، نباید بدون بررسی، همان اطلاعات اولیه را در فاکتور نهایی تکرار کرد. هر تغییر باید با توافق طرفین و الزامات اسنادی معامله هماهنگ شود.
برای بررسی جزئیات بیشتر، راهنمای پروفرما چیست؟ را نیز مطالعه کنید.
فاکتور تجاری چه اطلاعاتی باید داشته باشد؟
قالب واحدی که برای تمام کالاها، کشورها و روشهای تجاری بدون تغییر قابل استفاده باشد، وجود ندارد. با این حال، فاکتور تجاری معمولاً باید اطلاعاتی ارائه کند که طرفین معامله، ماهیت کالا، تعداد، قیمت و شرایط تجاری را بهروشنی مشخص کند.
۱. مشخصات فروشنده و خریدار
اطلاعات هویتی طرفین باید روشن و قابل تطبیق باشد. این اطلاعات معمولاً شامل موارد زیر است:
- نام کامل شخص یا شرکت فروشنده.
- نشانی فروشنده.
- نام کامل خریدار یا واردکننده.
- نشانی خریدار.
- شماره شناسایی تجاری یا اطلاعات ثبتی موردنیاز، در صورت لزوم.
- اطلاعات نماینده یا طرف مرتبط با معامله، در صورت نیاز.
نام و نشانی طرفین را با قرارداد، سفارش خرید، پروفرما و اسناد مرتبط مقایسه کنید. تفاوت در نام شرکت، نشانی یا مشخصات طرف معامله ممکن است نیازمند توضیح یا اصلاح سند باشد؛ بهخصوص زمانی که قرارداد، پرداخت یا تشریفات گمرکی به همان اطلاعات وابسته است.
۲. شماره و تاریخ فاکتور
شماره فاکتور برای شناسایی سند در مکاتبات، سوابق حسابداری و تطبیق مدارک استفاده میشود. تاریخ صدور نیز به مشخص شدن زمان ثبت اطلاعات معامله کمک میکند.
شماره فاکتور باید بهگونهای درج شود که بتوان آن را در اسناد مرتبط، از جمله پروفرما، سفارش خرید یا مکاتبات فروشنده، شناسایی کرد. اگر فاکتور اصلاح یا جایگزین میشود، ارتباط نسخه جدید با نسخه قبلی باید روشن باشد تا از استفاده همزمان از اطلاعات ناسازگار جلوگیری شود.
۳. شرح دقیق کالا
شرح کالا یکی از مهمترین بخشهای فاکتور تجاری است. عبارتهای بسیار عمومی مانند «قطعات»، «لوازم» یا «ماشینآلات» ممکن است برای شناسایی دقیق کالا کافی نباشند.
بسته به نوع کالا، شرح مناسب میتواند شامل این موارد باشد:
- نام تجاری یا متداول کالا.
- مدل یا شماره قطعه.
- جنس یا ترکیب مواد.
- مشخصات فنی مهم.
- کاربرد کالا، در صورت نیاز.
- وضعیت کالا، مانند نو یا مستعمل بودن، در موارد مرتبط.
- اطلاعاتی که برای تطبیق کالا با قرارداد، مجوزها یا اسناد دیگر ضروری است.
شرح باید واقعیت کالا را نشان دهد؛ نه اینکه صرفاً برای کوتاهتر شدن سند یا شبیه شدن به یک عنوان تعرفهای انتخاب شود.
برای مثال، اگر معامله مربوط به قطعهای صنعتی است، درج نام عمومی «قطعه ماشینآلات» ممکن است اطلاعات کافی ندهد. نام قطعه، مدل و مشخصات فنی قابل اتکا میتواند به شناسایی بهتر آن کمک کند.
۴. تعداد و واحد اندازهگیری
تعداد کالا باید همراه با واحد مناسب ثبت شود؛ برای نمونه، عدد، دستگاه، کیلوگرم، متر یا مجموعه. واحد درجشده در فاکتور باید با ماهیت کالا و نحوه فروش آن سازگار باشد.
توجه کنید که تعداد واحدهای تجاری الزاماً با تعداد بستهها برابر نیست. برای مثال، یک محموله ممکن است شامل ۱۰۰ دستگاه باشد که در ۱۰ کارتن بستهبندی شدهاند. این دو عدد کاربرد متفاوتی دارند و نباید به جای یکدیگر استفاده شوند.
۵. قیمت واحد و مبلغ کل
فاکتور باید قیمت واحد کالا و مبلغ متناظر با تعداد فروختهشده را بهروشنی مشخص کند.
فرمول ساده محاسبه مبلغ هر ردیف چنین است:
مبلغ ردیف = تعداد × قیمت واحد
اگر برای کالا تخفیف، هزینه اضافی یا تعدیل قیمتی در نظر گرفته شده است، نحوه محاسبه و انعکاس آن باید روشن باشد. جمع مبالغ ردیفها نیز باید با جمع نهایی فاکتور سازگار باشد.
۶. ارز معامله
ارز قیمتگذاری و پرداخت باید مشخص باشد؛ برای مثال دلار آمریکا، یورو یا ارز دیگری که طرفین توافق کردهاند.
اگر مبلغ یک بخش از اسناد با ارز متفاوتی درج شده است، باید مشخص شود که اختلاف ناشی از تبدیل ارز، شیوه گزارشدهی یا خطای سند است. تبدیل ارز نباید بدون ثبت مبنا و نرخ مربوط، به تغییر بیتوضیح مبلغ معامله منجر شود.
۷. شرایط تحویل و پرداخت
فاکتور ممکن است شرایط پرداخت و شرایط تحویل مورد توافق را نیز نشان دهد. در معاملات بینالمللی، استفاده از قواعد اینکوترمز میتواند به روشن شدن مسئولیتهای طرفین درباره تحویل کالا، انتقال ریسک و برخی هزینهها کمک کند.
صرف نوشتن عبارتی مانند FOB یا CIF کافی نیست؛ قاعده انتخابشده باید با نوع حمل و محل یا بندر تعیینشده هماهنگ باشد. همچنین اینکوترمز بهتنهایی تمام جزئیات قرارداد، روش پرداخت یا انتقال مالکیت را تعیین نمیکند.
برای شناخت تفاوت قواعد تحویل، مقاله اینکوترمز چیست؟ را بخوانید.
۸. هزینههای جانبی و تخفیفها
در برخی معاملات، هزینههایی مانند بستهبندی، حمل، بیمه یا تخفیف در فاکتور درج میشوند. نحوه درج این مبالغ به قرارداد و ساختار قیمتگذاری بستگی دارد.
مهم است که مبلغ کالا، تخفیفها و هزینههای جداگانه بهگونهای ثبت شوند که خواننده بتواند ارزش معامله را بهدرستی درک کند. نحوه لحاظ کردن هر هزینه در ارزش گمرکی نیز موضوعی جداگانه است و باید مطابق مقررات قابل اعمال بررسی شود.
۹. کشور مبدأ و اطلاعات تکمیلی
بسته به کشور مقصد، نوع کالا و الزامات معامله، ممکن است اطلاعاتی مانند کشور مبدأ، شماره سفارش، شرایط خاص حمل، مجوز یا اظهارنامههای موردنیاز نیز درخواست شود.
نباید فرض کرد که همه فاکتورها در تمام کشورها باید دقیقاً یک قالب، تعداد نسخه، زبان یا مجموعه اطلاعات یکسان داشته باشند. الزامات کشور مقصد و طرفهای درگیر معامله باید پیش از ارسال کالا بررسی شود.
نمونه آموزشی فاکتور تجاری
جدول زیر یک مثال کاملاً فرضی برای نشان دادن ساختار محاسباتی فاکتور است و سند واقعی یک معامله یا قالب رسمی گمرکی محسوب نمیشود.
| شرح کالا | تعداد | قیمت واحد فرضی | مبلغ ردیف |
|---|---|---|---|
| قطعه صنعتی مدل A | ۲۰ عدد | ۱۵ دلار | ۳۰۰ دلار |
| قطعه صنعتی مدل B | ۱۰ عدد | ۲۵ دلار | ۲۵۰ دلار |
| جمع فرضی کالاها | ۵۵۰ دلار |
در این مثال، جمع مبلغ کالاها برابر ۵۵۰ دلار است. اگر هزینه حمل، بیمه، بستهبندی یا تخفیف جداگانهای وجود داشته باشد، باید نحوه درج آن مطابق توافق تجاری روشن شود.
این مبلغ را نباید بدون بررسی شرایط معامله، معادل قطعی ارزش گمرکی در نظر گرفت. ارزش گمرکی تابع قواعد و اجزای قابل اعمال در مقررات مربوط است و ممکن است با مبلغ ساده کالا در فاکتور تفاوت داشته باشد.
تفاوت فاکتور تجاری با پکینگ لیست و بارنامه
فاکتور تجاری، پکینگ لیست و بارنامه هر سه به یک معامله یا محموله مربوط میشوند، اما هدف یکسانی ندارند. بخش مهمی از کنترل اسناد واردات، تشخیص همین تفاوتها و تطبیق اطلاعات مشترک است.
| سند | کاربرد اصلی | اطلاعات شاخص |
|---|---|---|
| فاکتور تجاری | ثبت اطلاعات فروش و ارزش تجاری کالا | فروشنده، خریدار، شرح کالا، تعداد، قیمت و مبلغ |
| پکینگ لیست | تشریح نحوه بستهبندی و محتویات بستهها | تعداد بستهها، نوع بستهبندی، وزن و ابعاد |
| بارنامه | ثبت اطلاعات حمل و شرایط مرتبط با سند حمل | فرستنده، گیرنده، مسیر یا اطلاعات حمل، مشخصات محموله |
| پروفرما | اعلام شرایط پیشنهادی معامله پیش از نهایی شدن فروش | کالا، قیمت پیشنهادی و شرایط اولیه معامله |
ارتباط فاکتور و پکینگ لیست
شرح کالا و تعداد واحدهای تجاری باید با اطلاعات مربوط در پکینگ لیست قابل تطبیق باشد. با این حال، تعداد کارتنها، پالتها و وزن بستهبندی ممکن است فقط در پکینگ لیست به شکل تفصیلی درج شده باشد.
برای مثال، فاکتور میتواند فروش ۳۰ دستگاه را ثبت کند، در حالی که پکینگ لیست توضیح میدهد این دستگاهها در ۶ بسته قرار گرفتهاند. این اختلاف عددی تناقض نیست، زیرا واحد شمارش متفاوت است؛ به شرط آنکه رابطه میان تعداد کالا و تعداد بستهها روشن باشد.
راهنمای پکینگ لیست چیست؟ جزئیات بیشتری درباره وزن خالص، وزن ناخالص و اطلاعات بستهبندی ارائه میکند.
ارتباط فاکتور و بارنامه
بارنامه برای ثبت اطلاعات حمل صادر میشود و ممکن است اطلاعاتی درباره فرستنده، گیرنده، شرح یا تعداد محموله و مسیر حمل داشته باشد. اطلاعات مشترک این سند با فاکتور باید بررسی شوند، اما همه فیلدهای دو سند الزاماً یکسان نیستند.
اگر در فاکتور نام کالا یا تعداد با اطلاعات بارنامه تفاوت دارد، باید مشخص شود که اختلاف به دلیل نحوه خلاصهنویسی، واحد شمارش، تجمیع کالاها یا اشتباه در صدور سند ایجاد شده است.
برای آشنایی با انواع سند حمل و روش بررسی آن، مقاله بارنامه چیست؟ را مطالعه کنید.
چگونه فاکتور تجاری را قبل از ارسال بررسی کنیم؟
بررسی فاکتور نباید به کنترل جمع نهایی محدود شود. ممکن است مبلغ از نظر ریاضی صحیح باشد، اما شرح کالا، ارز، تعداد یا اطلاعات طرفین با سایر اسناد تطبیق نداشته باشد.
چکلیست زیر برای بررسی اولیه فاکتور کاربرد دارد.
چکلیست کنترل فاکتور تجاری
- نام و نشانی فروشنده با اطلاعات قرارداد یا سوابق معامله مطابقت دارد.
- مشخصات خریدار صحیح و کامل درج شده است.
- شماره و تاریخ فاکتور روشن است.
- شرح کالا با کالای واقعی و اطلاعات سفارش سازگار است.
- مدل، شماره قطعه یا مشخصات فنی ضروری درج شده است.
- تعداد و واحد اندازهگیری مشخص است.
- قیمت واحد و مبلغ هر ردیف از نظر محاسباتی صحیح است.
- جمع ردیفها با مبلغ نهایی سازگار است.
- ارز معامله و نحوه ثبت تخفیفها مشخص است.
- شرایط تحویل و پرداخت با توافق طرفین هماهنگ است.
- اطلاعات مرتبط با فاکتور در پروفرما، پکینگ لیست و اسناد حمل بررسی شده است.
- الزامات کشور مقصد، مجوزها و اطلاعات تکمیلی موردنیاز بررسی شدهاند.
- نسخه نهایی فاکتور با اصلاحات توافقشده و مکاتبات فروشنده هماهنگ است.
این چکلیست جایگزین بررسی اختصاصی اسناد، مقررات یا مجوزهای لازم برای کالای موردنظر نیست؛ بلکه ابزاری برای کاهش خطاهای اولیه در کنترل مدارک است.
مغایرت فاکتور تجاری با سایر اسناد چه پیامدی دارد؟
هر اختلافی میان اسناد الزاماً به معنای تخلف یا اشتباه نیست؛ گاهی تفاوت ناشی از واحد اندازهگیری، روش نمایش اطلاعات یا ماهیت هر سند است. مسئله زمانی ایجاد میشود که اختلاف قابل توضیح نباشد یا اطلاعات اساسی معامله را مبهم کند.
| نوع مغایرت | نمونه | اقدام پیشنهادی |
|---|---|---|
| اختلاف شرح کالا | نام عمومی در فاکتور و شرح متفاوت در سفارش | بررسی مشخصات فنی و تطبیق با کالای واقعی |
| اختلاف تعداد | تعداد درجشده در فاکتور با سفارش تفاوت دارد | بررسی سفارش نهایی، تحویل جزئی یا اصلاح سفارش |
| اختلاف واحد شمارش | تعداد دستگاه با تعداد کارتن مقایسه شده است | تعیین واحد هر سند و تهیه تطبیق روشن |
| اختلاف وزن | وزن فاکتور یا پکینگ لیست با سند حمل متفاوت است | بررسی وزن خالص، ناخالص و اطلاعات ثبتشده در هر سند |
| اختلاف مبلغ | جمع ردیفها با مبلغ کل یکسان نیست | بازبینی محاسبات، تخفیفها و هزینههای جانبی |
| اختلاف ارز | ارز فاکتور با توافق یا اسناد پرداخت متفاوت است | بررسی قرارداد، روش پرداخت و نسخه نهایی سند |
| اختلاف مشخصات طرفین | نام یا نشانی خریدار در اسناد متفاوت است | تطبیق با اطلاعات قراردادی و درخواست اصلاح در صورت نیاز |
اگر فاکتور اشتباه باشد، چگونه باید آن را اصلاح کرد؟
ابتدا مشخص کنید خطا در کدام سند و در کدام بخش رخ داده است. سپس اطلاعات را با سفارش، قرارداد، مشخصات واقعی کالا و سایر مدارک مقایسه کنید. اگر اشتباه از طرف فروشنده است، اصلاح رسمی سند را از صادرکننده درخواست کنید و نسخههای قبلی و جدید را بهگونهای نگهداری کنید که مشخص باشد کدام نسخه معتبر و نهایی است.
اگر اسناد قبلاً برای پرداخت، حمل یا تشریفات گمرکی ارائه شدهاند، اصلاح یک فاکتور ممکن است نیازمند هماهنگی با طرفهای مرتبط و بررسی اثر تغییر بر مدارک دیگر باشد. از تغییر غیررسمی اعداد یا توضیحات در نسخههای مختلف سند خودداری کنید.
فاکتور تجاری چه ارتباطی با HS Code دارد؟
HS Code یا کد نظام هماهنگشده توصیف و طبقهبندی کالا در تجارت بینالمللی است. فاکتور تجاری میتواند این کد را در کنار شرح کالا درج کند، اما درج یک کد در فاکتور بهتنهایی درستی طبقهبندی کالا را اثبات نمیکند.
کد تعرفه باید بر اساس ویژگیهای واقعی کالا، قواعد طبقهبندی و مقررات تعرفهای مربوط بررسی شود. اگر شرح فاکتور مبهم باشد یا مشخصات فنی با کد پیشنهادی هماهنگ نباشد، احتمال بروز پرسش یا نیاز به بررسی بیشتر وجود دارد.
برای آشنایی با مفهوم کد تعرفه و روش بررسی آن، مقاله کد تعرفه گمرکی چیست؟ را ببینید.
آیا مبلغ فاکتور تجاری همان ارزش گمرکی است؟
خیر، نباید این دو مفهوم را بدون بررسی معادل یکدیگر در نظر گرفت.
مبلغ فاکتور معمولاً ارزش تجاری ثبتشده برای کالا در معامله میان فروشنده و خریدار را نشان میدهد. در مقابل، ارزش گمرکی بر اساس قواعد ارزشگذاری و اجزایی تعیین میشود که مقررات قابل اعمال مشخص میکنند. در برخی شرایط، هزینههایی مانند حمل یا بیمه و سایر اقلام مرتبط میتوانند در محاسبه ارزش گمرکی مؤثر باشند؛ نحوه برخورد با هر جزء به قواعد مربوط بستگی دارد.
بنابراین:
- مبلغ فاکتور را با ارزش گمرکی یکسان فرض نکنید.
- مشخص کنید شرایط تحویل توافقشده شامل چه هزینههایی است.
- هزینههای جداگانه را بدون بررسی مقررات، خودکار به مبلغ فاکتور اضافه یا از آن کم نکنید.
- برای محاسبه حقوق و عوارض، مقررات جاری و اطلاعات دقیق همان کالا و معامله را بررسی کنید.
به همین دلیل، تخمین هزینه ترخیص صرفاً با مشاهده مبلغ فاکتور امکانپذیر نیست. نوع کالا، طبقهبندی تعرفهای، مقررات مربوط و سایر اجزای قابل اعمال نیز باید بررسی شوند. برای آشنایی بیشتر، راهنمای هزینه ترخیص کالا از گمرک را مطالعه کنید.
فاکتور تجاری در واردات و صادرات چه تفاوتهایی دارد؟
هدف پایه فاکتور در هر دو حالت، ثبت اطلاعات فروش و ارزش معامله است؛ اما مدارک تکمیلی، زبان، قالب و الزامات قابل اعمال میتوانند با توجه به کشور مبدأ و مقصد و نوع کالا تفاوت داشته باشند.
در واردات، خریدار باید مطمئن شود که اطلاعات فاکتور با سفارش، اسناد حمل و مدارک موردنیاز برای ورود کالا هماهنگ است. همچنین لازم است الزامات مربوط به مجوزها، استانداردها، بازرسی یا اسناد تکمیلی بررسی شوند.
در صادرات، فروشنده باید علاوه بر ثبت صحیح معامله، نیازهای خریدار خارجی و الزامات کشور مقصد را در نظر بگیرد. در بعضی بازارها ممکن است قالب خاص، زبان مشخص یا اطلاعات تکمیلی درخواست شود.
راهنمای رسمی اسناد رایج صادرات وزارت بازرگانی آمریکا توضیح میدهد که فاکتور تجاری، پروفرما و پکینگ لیست کاربردهای متفاوتی دارند و الزامات اسنادی به کشور مقصد و نوع محموله وابستهاند. این منبع برای شناخت اصول عمومی مفید است، اما جایگزین بررسی مقررات جاری ایران یا کشور مقصد مشخص نیست.
اشتباهات رایج در تنظیم فاکتور تجاری
استفاده از شرح مبهم برای کالا
عبارتهای عمومی ممکن است امکان شناسایی دقیق کالا را کاهش دهند. شرح باید بهاندازهای روشن باشد که ماهیت کالا و مشخصات مهم آن قابل تشخیص باشد.
کپی کردن پروفرما بدون بازبینی
ممکن است شرایط معامله پس از صدور پروفرما تغییر کرده باشد. فاکتور نهایی باید با توافق واقعی طرفین هماهنگ شود، نه اینکه بدون کنترل از سند قبلی کپی شود.
اشتباه گرفتن تعداد کالا با تعداد بستهها
تعداد دستگاهها، کارتنها و پالتها شاخصهای متفاوتی هستند. هر سند باید واحد مناسب خود را نشان دهد و ارتباط آنها روشن باشد.
ناهماهنگی در ارز یا قیمت
درج ارز اشتباه، محاسبه نادرست تخفیف یا جمع غیرصحیح ردیفها میتواند نیازمند اصلاح فاکتور شود. محاسبات را پیش از نهایی کردن سند دوباره بررسی کنید.
فرض کردن اینکه یک قالب در همه کشورها پذیرفته میشود
الزامات کشور مقصد، نوع کالا و روش معامله ممکن است متفاوت باشند. پیش از صدور نهایی، مشخصات موردنیاز را از خریدار، کارگزار یا مرجع معتبر مربوط بررسی کنید.
یکسان دانستن فاکتور با ارزش گمرکی
فاکتور یکی از منابع مهم اطلاعات معامله است، اما محاسبه ارزش گمرکی باید مطابق قواعد قابل اعمال انجام شود. نتیجهگیری درباره حقوق و عوارض تنها بر اساس مبلغ فاکتور میتواند گمراهکننده باشد.
پرسشهای متداول درباره فاکتور تجاری
فاکتور تجاری به انگلیسی چه میشود؟
اصطلاح انگلیسی آن Commercial Invoice است. در مکاتبات تجاری ممکن است از واژه Invoice نیز استفاده شود، اما برای اشاره دقیق به فاکتور مربوط به معامله بینالمللی، Commercial Invoice روشنتر است.
تفاوت اینویس و پروفرما چیست؟
پروفرما معمولاً برای اعلام شرایط پیشنهادی فروش و اقدامات مقدماتی معامله استفاده میشود؛ فاکتور تجاری اطلاعات فروش نهایی و مبلغ معامله را ثبت میکند. شباهت اطلاعات این دو سند به معنای یکسان بودن کاربرد آنها نیست.
آیا فاکتور تجاری باید مهر و امضا داشته باشد؟
نمیتوان برای همه کشورها و همه معاملات یک پاسخ یکسان داد. نیاز به مهر، امضا یا قالب مشخص به مقررات قابل اعمال، الزامات طرفهای معامله و روش ارائه سند بستگی دارد. پیش از ارسال مدارک، این موضوع را برای معامله موردنظر بررسی کنید.
آیا فاکتور تجاری باید به زبان انگلیسی باشد؟
زبان قابل قبول به کشور مقصد، الزامات گمرکی و اسنادی معامله وابسته است. انگلیسی در تجارت بینالمللی رایج است، اما نباید فرض کرد که برای همه مقاصد و کالاها الزاماً کافی است یا تنها زبان قابل قبول محسوب میشود.
آیا بدون فاکتور تجاری میتوان کالا را ترخیص کرد؟
الزامات اسنادی به نوع کالا، کشور، روش معامله و مقررات مربوط وابسته است. فاکتور تجاری در بسیاری از معاملات از اسناد مهم موردنیاز است، اما نمیتوان بدون بررسی شرایط پرونده درباره همه موارد حکم یکسان صادر کرد. الزامات دقیق باید پیش از ارسال یا ترخیص کالا بررسی شوند.
آیا مبلغ فاکتور، مبلغ نهایی پرداختی برای ترخیص است؟
خیر. مبلغ فاکتور لزوماً برابر ارزش گمرکی، حقوق و عوارض یا مجموع هزینههای ترخیص نیست. محاسبه هزینه نهایی به اطلاعات کالا، قواعد ارزشگذاری، طبقهبندی تعرفهای و سایر هزینههای قابل اعمال بستگی دارد.
آیا میتوان پس از صدور فاکتور آن را تغییر داد؟
در صورت وجود خطا یا تغییر توافقشده در معامله، ممکن است اصلاح سند لازم باشد. اصلاح باید از مسیر مناسب صادرکننده انجام شود و با اسناد مرتبط هماهنگ باشد؛ بهویژه اگر فاکتور قبلاً برای پرداخت، حمل یا تشریفات رسمی ارائه شده باشد.
جمعبندی: قبل از ارسال اسناد، فاکتور را با کل پرونده معامله تطبیق دهید
فاکتور تجاری یکی از اسناد اصلی برای ثبت اطلاعات فروش و پشتیبانی از فرایندهای تجاری و گمرکی است. بررسی صحیح آن فقط به کنترل مبلغ نهایی محدود نمیشود؛ مشخصات طرفین، شرح کالا، تعداد، واحد اندازهگیری، ارز و شرایط معامله نیز باید با اطلاعات واقعی و سایر اسناد مرتبط هماهنگ باشند.
برای کاهش خطا، فاکتور را در کنار پروفرما، پکینگ لیست، بارنامه و اطلاعات کد تعرفه بررسی کنید. همچنین الزامات کشور مقصد و مقررات جاری مربوط به کالا را پیش از نهایی کردن مدارک در نظر بگیرید.
بازرگانی حبیبی در حوزه خدمات بازرگانی و ترخیص کالا فعالیت میکند. اگر برای بررسی مدارک واردات، شناخت مراحل ترخیص یا هماهنگی اسناد تجاری و حمل به راهنمایی نیاز دارید، میتوانید از طریق صفحه خدمات بازرگانی و ترخیص کالا با مجموعه آشنا شوید و درخواست خود را مطرح کنید.
- تلفن: ۰۲۱۹۱۲۰۰۰۰۴
- وبسایت: habivex.co
منابع خارجی
- Commercial Invoice — U.S. Department of Commerce
- Common Export Documents — U.S. Department of Commerce
- Pro Forma Invoice — U.S. Department of Commerce
- Documents in an Export Transaction — U.S. Department of Commerce
- Packing List — U.S. Department of Commerce
توجه: این منابع برای توضیح اصول عمومی اسناد تجارت بینالملل استفاده شدهاند. الزامات خاص ایران و مقررات روز مربوط به هر کالا باید جداگانه از منابع رسمی و معتبر بررسی شوند.
 برای ورود به اینستاگرام اسکن کنید