 تهران. میدان جهاد( فاطمی). ضلع شمالی میدان، پلاک ۱۳ ، ساختمان فاطمی طبقه ۴، واحد ۴۶
پروفرما چیست؟ راهنمای بررسی پیشفاکتور واردات پیش از ثبت سفارش
پروفرما چیست و چرا بررسی آن پیش از واردات اهمیت دارد؟ پروفرما یا Proforma Invoice سندی است که فروشنده خارجی پیش از نهاییشدن ارسال کالا، اطلاعاتی مانند مشخصات فروشنده و خریدار، شرح کالا، تعداد، قیمت، ارز معامله، شرایط پرداخت و شرایط تحویل را در آن درج میکند. این سند یکی از مبناهای مهم بررسی اولیه معامله و انجام برخی مراحل تجاری و اداری واردات است؛ اما بهتنهایی تضمین نمیکند که کالا مجاز به ورود است، ثبت سفارش تأیید میشود یا هزینه نهایی واردات دقیقاً مطابق مبلغ درجشده خواهد بود.
اگر قصد واردات کالا به ایران را دارید، بررسی پیشفاکتور باید فراتر از کنترل قیمت و مبلغ کل باشد. تطبیق مشخصات فنی کالا، شرایط تحویل، اطلاعات فروشنده، الزامات مجوزی و اطلاعات موردنیاز ثبت سفارش میتواند به شناسایی ابهامها پیش از پرداخت وجه یا ارسال محموله کمک کند.
در این راهنما، با مفهوم پروفرما، اجزای آن، تفاوت آن با فاکتور تجاری، روش بررسی اطلاعات، خطاهای رایج و چکلیست کنترل پیش از ثبت سفارش آشنا میشوید.
پروفرما چیست؟
پروفرما اینویس (Proforma Invoice) یا پیشفاکتور واردات، سندی است که فروشنده برای اعلام مشخصات و شرایط پیشنهادی فروش کالا به خریدار ارائه میکند. این سند معمولاً پیش از ارسال کالا صادر میشود و اطلاعاتی را در اختیار خریدار قرار میدهد که برای بررسی معامله، هماهنگی با فروشنده و انجام مراحل بعدی بازرگانی موردنیاز است.
بر اساس راهنمای اداره تجارت بینالملل ایالات متحده درباره پروفرما، این سند میتواند اطلاعات لازم برای برخی فرایندهای وارداتی، دریافت مجوز، هماهنگی بازرسی پیش از حمل یا انجام ترتیبات مالی را فراهم کند. کاربرد دقیق آن به نوع معامله و مقررات کشور واردکننده بستگی دارد.
پروفرما معمولاً شامل اطلاعات زیر است:
- نام و نشانی فروشنده و خریدار
- شماره و تاریخ پیشفاکتور
- شرح کالا و مشخصات فنی
- تعداد، واحد اندازهگیری و قیمت واحد
- مبلغ کل و ارز معامله
- شرایط پرداخت
- شرایط فروش و تحویل کالا
- هزینههای حمل و بیمه، در صورت درج یا توافق
- وزن، ابعاد و اطلاعات بستهبندی، در صورت مشخصبودن
- مدت اعتبار پیشنهاد فروش
- زمان تقریبی آمادهسازی یا ارسال کالا
نکته مهم: پروفرما را نباید بدون بررسی متن و شرایط معامله، معادل قرارداد قطعی خرید یا فاکتور نهایی فروش دانست. اثر حقوقی آن به محتوای سند، توافق طرفین و قوانین حاکم بر معامله بستگی دارد.
تفاوت پروفرما با فاکتور تجاری چیست؟
یکی از اشتباهات رایج در واردات، یکسان دانستن پیشفاکتور و فاکتور تجاری است. این دو سند به یکدیگر مرتبطاند، اما معمولاً در مراحل متفاوتی از معامله استفاده میشوند.
| معیار مقایسه | پروفرما (Proforma Invoice) | فاکتور تجاری (Commercial Invoice) |
|---|---|---|
| زمان صدور | معمولاً پیش از نهاییشدن ارسال کالا | معمولاً برای ثبت و مستندسازی فروش واقعی کالا |
| هدف اصلی | اعلام شرایط پیشنهادی معامله و فراهمکردن اطلاعات اولیه | ثبت جزئیات فروش و مبلغ قابل پرداخت |
| وضعیت معامله | ممکن است هنوز شرایط آن در حال مذاکره باشد | معمولاً بیانگر معامله انجامشده یا فروش نهاییشده است |
| کاربرد در امور وارداتی | بررسی اولیه، ثبت اطلاعات و برخی ترتیبات اداری یا مالی، حسب مورد | از اسناد مهم بررسی ارزش و تشریفات گمرکی |
| تغییر اطلاعات | ممکن است پیش از نهاییشدن معامله اصلاح شود | اصلاح آن باید با اسناد و واقعیت معامله سازگار باشد |
| جایگزینی یک سند با دیگری | بهطور خودکار انجام نمیشود | باید با شرایط واقعی معامله و الزامات مربوط مطابقت داشته باشد |
فاکتور تجاری از اسناد مهم مورد استفاده در فرایند ترخیص است و ممکن است مبنای بررسی ارزش کالا و حقوق و مالیاتهای مربوط قرار گیرد. برای جزئیات بیشتر میتوانید راهنمای Commercial Invoice در وبسایت اداره تجارت بینالملل آمریکا را مطالعه کنید.
در عمل، خریدار باید مطمئن شود اطلاعات پروفرما با فاکتور تجاری نهایی، اسناد حمل و سایر مدارک مرتبط با معامله تناقض نداشته باشد. اختلاف در مقدار، شرح کالا، قیمت یا شرایط فروش میتواند نیازمند توضیح یا اصلاح اسناد باشد.
پروفرما چه کاربردی در واردات کالا دارد؟
پیشفاکتور فقط برای اطلاع از قیمت نیست. این سند میتواند نقطه شروع بررسی چند موضوع مهم در معامله باشد.
۱. بررسی اولیه شرایط خرید
خریدار با بررسی پروفرما میتواند مشخص کند فروشنده دقیقاً چه کالایی، با چه تعداد، قیمت و شرایطی عرضه میکند. اگر مدل، کد محصول، جنس، ابعاد یا ویژگیهای فنی کالا روشن نباشد، مقایسه پیشنهاد فروشندگان و بررسی الزامات واردات دشوارتر میشود.
۲. آمادهسازی اطلاعات موردنیاز ثبت سفارش
اطلاعات پروفرما ممکن است برای ثبت سفارش یا سایر مراحل اداری مرتبط با واردات موردنیاز باشد. بااینحال، داشتن پیشفاکتور به معنای تأیید ثبت سفارش نیست. امکان ثبت سفارش به نوع کالا، ضوابط جاری، مجوزهای لازم، وضعیت سامانهها و سایر شرایط مربوط بستگی دارد.
برای آشنایی با این فرایند، راهنمای ثبت سفارش کالا را ببینید.
۳. بررسی تعرفه و الزامات ورود کالا
شرح درجشده در پروفرما باید بهاندازهای دقیق باشد که بتوان مشخصات واقعی کالا را بررسی کرد. نام تجاری یا عنوان کلی محصول، بهتنهایی همیشه برای تعیین طبقهبندی گمرکی کافی نیست.
برای شناخت روش بررسی طبقهبندی کالا، مقاله راهنمای کد تعرفه گمرکی و HS Code را مطالعه کنید. انتخاب کد تعرفه نهایی باید بر اساس مشخصات واقعی کالا و قواعد و مقررات مربوط انجام شود.
۴. برنامهریزی مالی و حمل
اطلاعات قیمت، ارز معامله، شرایط تحویل و هزینههای پیشبینیشده میتواند برای برآورد اولیه منابع مالی موردنیاز مفید باشد. بااینحال، مبلغ پروفرما لزوماً برابر با هزینه تمامشده کالا در مقصد نیست؛ هزینه حمل، بیمه، حقوق ورودی، مالیاتهای قابلاعمال، انبارداری و سایر هزینههای مرتبط ممکن است جداگانه محاسبه شوند.
۵. ایجاد مبنای مستند برای هماهنگی با فروشنده
وقتی شرایط معامله بهصورت روشن در سند درج شده باشد، خریدار و فروشنده مبنای مشخصتری برای بررسی اختلافها، درخواست اصلاح یا تأیید اطلاعات خواهند داشت. بهتر است هر تغییر مهم در مشخصات یا شرایط معامله به شکل مستند ثبت شود.
در پروفرما چه اطلاعاتی باید درج شود؟
اطلاعات موردنیاز هر معامله ممکن است با توجه به نوع کالا، روش پرداخت، شرایط حمل و مقررات کشور واردکننده متفاوت باشد؛ بااینحال، موارد زیر از مهمترین اطلاعاتی هستند که باید بررسی شوند.
مشخصات فروشنده و خریدار
نام قانونی یا تجاری، نشانی و اطلاعات تماس طرفین باید بهدرستی درج شود. در صورت وجود اطلاعات ثبتی یا شناسههای تجاری موردنیاز، آنها نیز باید متناسب با الزامات معامله بررسی شوند.
اگر پرداخت به شخص یا شرکتی انجام میشود که با فروشنده درجشده در پروفرما تفاوت دارد، علت و مبنای این تفاوت باید پیش از پرداخت روشن شود.
شماره، تاریخ و اعتبار پیشفاکتور
شماره سند برای پیگیری و تطبیق آن با مکاتبات و سایر مدارک مفید است. تاریخ صدور و مدت اعتبار نیز اهمیت دارند؛ زیرا قیمت، زمان تحویل یا شرایط فروش ممکن است پس از پایان اعتبار پیشنهاد تغییر کند.
شرح دقیق کالا
شرح کالا باید تا حد امکان ویژگیهایی را مشخص کند که برای شناسایی محصول و بررسی الزامات ورود آن لازماند. بسته به نوع کالا، این ویژگیها میتوانند شامل موارد زیر باشند:
- نام و نوع کالا
- برند و مدل
- جنس یا ترکیب مواد
- کاربرد یا عملکرد
- ابعاد، ظرفیت یا مشخصات فنی
- نو یا کارکردهبودن، در صورت اهمیت
- شماره مدل یا کاتالوگ محصول، در صورت وجود
شرحهایی مانند «قطعات»، «لوازم صنعتی» یا «ماشینآلات» ممکن است برای بررسی دقیق یک کالا کافی نباشند. بهتر است در صورت نیاز، مشخصات فنی یا کاتالوگ مرتبط از فروشنده دریافت شود.
تعداد، واحد اندازهگیری و قیمت
تعداد کالا، واحد اندازهگیری، قیمت هر واحد و مبلغ کل باید با یکدیگر سازگار باشند. اگر کالا بر اساس کیلوگرم، متر، عدد، مجموعه یا واحد دیگری قیمتگذاری میشود، واحد باید روشن باشد.
برای مثال، عبارت «۱۰۰ واحد» بدون مشخصکردن ماهیت واحد، ممکن است در مقایسه اسناد یا محاسبات بعدی ابهام ایجاد کند.
ارز معامله و شرایط پرداخت
ارز قیمتگذاری و شرایط پرداخت باید مشخص باشند. پیشپرداخت، پرداخت مرحلهای، مهلت تسویه یا سایر شرایط توافقشده باید بهگونهای نوشته شوند که تعهدات طرفین قابلفهم باشند.
نباید صرفاً بر اساس درج یک ارز در پروفرما فرض کرد که روش تأمین ارز یا انتقال وجه برای معامله موردنظر مجاز یا قابل اجراست. این موضوع باید جداگانه و با توجه به ضوابط روز بررسی شود.
شرایط تحویل و مسئولیت هزینهها
شرایط تحویل باید مشخص کند فروشنده کالا را در کجا و با چه ترتیبی تحویل میدهد و تقسیم هزینهها و مسئولیتها چگونه است. اگر از قواعد اینکوترمز استفاده میشود، درج قاعده مربوط به همراه محل یا نقطه تحویل و نسخه مورد توافق میتواند از ابهام جلوگیری کند.
برای مثال، صرف نوشتن نام یک قاعده تحویل بدون تعیین محل دقیق مورد توافق ممکن است برای محاسبه هزینهها و تعیین مسئولیتها کافی نباشد.
هزینه حمل، بیمه و اطلاعات بستهبندی
اگر هزینه حمل یا بیمه در مبلغ پروفرما لحاظ شده است، نحوه محاسبه و دامنه پوشش آن باید روشن باشد. وزن خالص و ناخالص، ابعاد بستهها و تعداد بستهبندیها نیز در صورت مشخصبودن باید بررسی شوند؛ این اطلاعات در برنامهریزی حمل و تطبیق اسناد اهمیت دارند.
چگونه پروفرما را پیش از ثبت سفارش بررسی کنیم؟
بهترین روش، بررسی مرحلهای سند است. بهجای آنکه فقط مبلغ کل را کنترل کنید، اطلاعات پروفرما را با هدف معامله و سایر اسناد مرتبط تطبیق دهید.
مرحله اول: مشخصات فروشنده را بررسی کنید
اطمینان حاصل کنید نام و اطلاعات فروشنده با اطلاعاتی که در مذاکره و توافق تجاری ارائه شده است، تطابق دارد. در صورت وجود واسطه، شرکت پرداختگیرنده یا طرف ثالث، نقش هر یک باید روشن و مستند باشد.
مرحله دوم: مشخصات کالا را با نیاز واقعی تطبیق دهید
پروفرما را با درخواست خرید، مکاتبات، کاتالوگ و مشخصات فنی مورد توافق مقایسه کنید. اگر کالا دارای مدل، گرید، جنس یا ظرفیت مشخصی است، این اطلاعات نباید به یک عنوان کلی تقلیل پیدا کنند.
مرحله سوم: تعرفه و الزامات واردات را بررسی کنید
پیش از تعهد مالی، مشخصات کالا را برای بررسی طبقهبندی گمرکی، محدودیتها و مجوزهای احتمالی در اختیار کارشناس مربوط قرار دهید. نتیجه بررسی باید با توجه به ویژگیهای واقعی کالا و مقررات جاری به دست آید؛ نه صرفاً از روی عنوان کوتاه درجشده در پیشفاکتور.
مرحله چهارم: اطلاعات مالی را کنترل کنید
قیمت واحد، تعداد، ارز، مبلغ کل، تخفیفها و هزینههای درجشده را بررسی کنید. اگر هزینه حمل یا بیمه جداگانه است، آن را در برآورد مالی لحاظ کنید تا مبلغ خرید با هزینه کل واردات اشتباه گرفته نشود.
مرحله پنجم: شرایط تحویل و پرداخت را روشن کنید
زمان تقریبی آمادهسازی، نقطه تحویل، مسئولیت هزینههای حمل و بیمه و روش پرداخت باید پیش از تأیید معامله روشن باشند. هر شرط مبهمی که بر هزینه، زمان یا امکان اجرای معامله اثر دارد، باید پیش از پرداخت پیگیری شود.
مرحله ششم: نسخه نهایی و اصلاحات را ثبت کنید
اگر فروشنده پروفرما را اصلاح میکند، نسخه جدید را با نسخه قبلی مقایسه کنید. بهتر است شماره نسخه، تاریخ و تغییرات مهم مشخص باشند و نسخهای که مبنای ادامه فرایند قرار میگیرد بهصورت قابل پیگیری نگهداری شود.
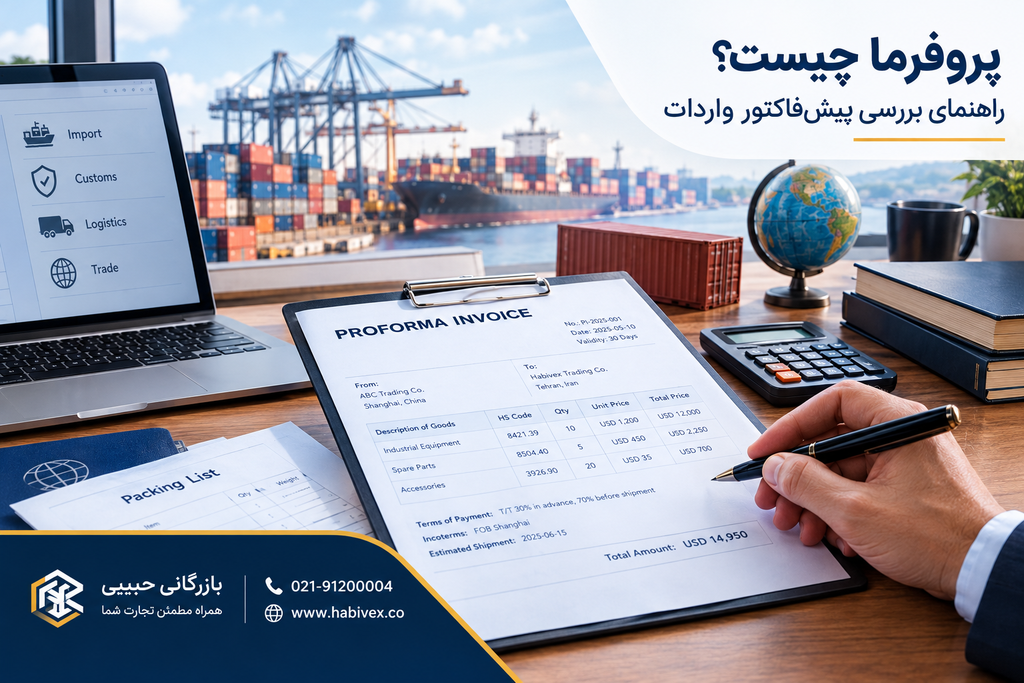
نمونه ساختاریافته پروفرما و روش کنترل آن
نمونه زیر صرفاً برای آموزش ساختار سند است و یک پیشفاکتور واقعی یا الگوی الزامآور برای همه معاملات محسوب نمیشود.
| فیلد | نمونه آموزشی | کنترل لازم |
|---|---|---|
| Seller | شرکت فروشنده خارجی | تطبیق با طرف واقعی معامله |
| Buyer | شرکت خریدار | تطبیق با مشخصات خریدار |
| Proforma No. | PI-2026-001 | امکان پیگیری سند |
| Issue Date | تاریخ صدور | کنترل اعتبار پیشنهاد |
| Goods Description | شرح و مدل دقیق کالا | تطبیق با مشخصات فنی |
| Quantity | تعداد و واحد | تطبیق با سفارش |
| Unit Price | قیمت هر واحد | کنترل ارز و قیمت توافقشده |
| Total Amount | مبلغ کل | بررسی محاسبات |
| Currency | ارز معامله | تطبیق با توافق طرفین |
| Delivery Terms | قاعده و محل تحویل توافقشده | بررسی تقسیم مسئولیتها |
| Payment Terms | شرایط پرداخت توافقشده | رفع ابهام پیش از پرداخت |
| Validity | مدت اعتبار پیشنهاد | کنترل معتبر بودن سند |
در یک بررسی واقعی، نباید اطلاعات این جدول را بدون تأیید طرفین به سند تجاری تبدیل کرد. نمونه فقط نشان میدهد چه فیلدهایی را میتوان هنگام کنترل پروفرما بررسی کرد.
اشتباهات رایج در بررسی پیشفاکتور واردات
۱. اتکا به نام عمومی کالا
نام عمومی ممکن است برای تشخیص دقیق محصول، طبقهبندی تعرفه یا بررسی مجوزها کافی نباشد. دریافت مشخصات فنی، مدل یا کاتالوگ در موارد لازم میتواند از تصمیمگیری بر اساس اطلاعات ناقص جلوگیری کند.
۲. برابر دانستن مبلغ پروفرما با هزینه تمامشده
مبلغ پیشفاکتور معمولاً شرایط قیمتگذاری فروشنده را منعکس میکند و ممکن است تمام هزینههای رسیدن کالا به مقصد را در بر نگیرد. هزینههای حمل، بیمه، گمرک و خدمات جانبی باید جداگانه بررسی شوند.
۳. نادیده گرفتن مدت اعتبار
اگر اعتبار پیشنهاد پایان یافته باشد، قیمت یا شرایط قبلی ممکن است دیگر معتبر نباشد. قبل از پرداخت یا ادامه مراحل، وضعیت اعتبار و پذیرش شرایط باید از فروشنده تأیید شود.
۴. بیتوجهی به شرایط تحویل
ابهام در محل تحویل و تقسیم هزینهها میتواند باعث شود خریدار برآورد ناقصی از مسئولیتهای خود داشته باشد. شرایط تحویل باید دقیق و قابل فهم باشد.
۵. فرضکردن مجازبودن واردات بر اساس صدور پروفرما
صدور پیشفاکتور از سوی فروشنده خارجی به معنی مجازبودن واردات کالا به ایران نیست. امکان ورود کالا و الزامات آن باید مستقل از توافق تجاری بررسی شوند.
۶. نادیده گرفتن مغایرت اسناد
اگر اطلاعات پروفرما با ثبت سفارش، فاکتور تجاری، اسناد حمل یا مشخصات واقعی محموله مغایرت داشته باشد، ممکن است به اصلاح سند، ارائه توضیح یا بررسی بیشتر نیاز باشد. بهتر است مغایرتها پیش از ارسال کالا شناسایی شوند.
اگر پروفرما اشتباه داشته باشد، چه باید کرد؟
اقدام مناسب به نوع مغایرت بستگی دارد. هر اختلافی الزاماً به معنی غیرقابلاستفادهبودن سند نیست، اما نباید بدون بررسی از کنار آن عبور کرد.
| نوع مغایرت | اقدام پیشنهادی |
|---|---|
| اشتباه در نام یا نشانی طرفین | درخواست اصلاح از صادرکننده سند و بررسی اطلاعات طرف معامله |
| شرح ناقص کالا | دریافت مشخصات فنی، مدل یا مستندات تکمیلی |
| اختلاف تعداد یا واحد | تطبیق با سفارش خرید و درخواست نسخه اصلاحشده |
| اختلاف قیمت یا ارز | دریافت تأییدیه روشن از فروشنده و اصلاح سند در صورت لزوم |
| ابهام در شرایط تحویل | مشخصکردن محل تحویل و مسئولیت هزینهها |
| ابهام در مجوز یا تعرفه | بررسی موضوع با کارشناس مرتبط پیش از تعهد مالی |
| انقضای اعتبار | دریافت تأییدیه یا پیشفاکتور بهروز |
اگر اطلاعاتی که اصلاح میشود بر ثبت سفارش یا اسناد بعدی اثر میگذارد، باید بررسی شود که آیا لازم است اطلاعات ثبتشده یا مدارک دیگر نیز مطابق رویه مربوط اصلاح شوند. از تغییر یک سند بدون بررسی اثر آن بر سایر مدارک خودداری کنید.
ارتباط پروفرما با ثبت سفارش و ترخیص کالا
پروفرما یکی از اسناد اولیه معامله است؛ اما بهتنهایی جایگزین مراحل قانونی واردات، ثبت سفارش، مجوزهای لازم یا اسناد نهایی حمل و فروش نمیشود.
بر اساس آییننامه اجرایی قانون مقررات صادرات و واردات، واردات قطعی کالا اصولاً تابع الزامات ثبت سفارش یا ثبت آماری حسب مورد و مجوزهای مربوط است و جزئیات و استثناها باید با توجه به متن جاری مقررات بررسی شوند. بنابراین، وجود پروفرما بهتنهایی مجوز ورود یا ترخیص کالا محسوب نمیشود.
برای دیدن ارتباط این مراحل، میتوانید راهنماهای زیر را مطالعه کنید:
- راهنمای واردات کالا برای شناخت مسیر کلی واردات
- ثبت سفارش کالا برای آشنایی با مرحله ثبت اطلاعات و الزامات مربوط
- کد تعرفه گمرکی و HS Code برای بررسی طبقهبندی کالا
- راهنمای ترخیص کالا از گمرک برای آشنایی با فرایند ترخیص
- هزینه ترخیص کالا از گمرک برای بررسی اجزای هزینه؛ در صورت انتشار و فعالبودن این صفحه
این مراحل به یکدیگر وابستهاند، اما نباید تصور کرد که همه معاملات دقیقاً مسیر یکسانی دارند. نوع کالا، روش معامله، الزامات قانونی و شرایط اجرایی میتوانند بر فرایند اثر بگذارند.
چکلیست نهایی پیش از تأیید پروفرما
پیش از تأیید پیشفاکتور یا پرداخت وجه، موارد زیر را بررسی کنید:
- اطلاعات فروشنده و خریدار روشن و قابل تطبیق است.
- شماره، تاریخ و مدت اعتبار سند مشخص است.
- شرح کالا برای شناسایی دقیق محصول کافی است.
- تعداد، واحد اندازهگیری و قیمت واحد روشناند.
- ارز معامله و مبلغ کل با توافق طرفین سازگار است.
- شرایط پرداخت و زمانبندی آن ابهام ندارد.
- شرایط تحویل و محل مورد توافق مشخص است.
- هزینههای حمل و بیمه و مسئولیت پرداخت آنها بررسی شدهاند.
- امکان واردات کالا و الزامات تعرفهای و مجوزی بررسی شده است.
- اطلاعات موردنیاز برای ثبت سفارش آماده یا قابل تکمیل است.
- هر مغایرت مهم پیش از ادامه معامله رفع یا بهصورت مستند تعیین تکلیف شده است.
- نسخه نهایی مورد توافق برای پیگیریهای بعدی نگهداری میشود.
اگر پاسخ برخی موارد هنوز «نامشخص» است، بهتر است پیش از تعهد مالی یا ارسال کالا، موضوع را با فروشنده و کارشناس مربوط بررسی کنید.
خدمات بازرگانی حبیبی در مسیر واردات کالا
بررسی پیشفاکتور زمانی بیشترین فایده را دارد که بخشی از ارزیابی کلی معامله باشد. مشخصات کالا، شرایط خرید، الزامات ثبت سفارش، تعرفه و مراحل بعدی باید در ارتباط با یکدیگر بررسی شوند تا ابهامهای مهم پیش از ورود به مراحل اجرایی شناسایی شوند.
گروه بازرگانی حبیبی در حوزه خدمات بازرگانی، ثبت سفارش و امور مرتبط با ترخیص کالا فعالیت میکند. اگر برای بررسی مسیر واردات، هماهنگی مراحل اداری یا پیگیری امور گمرکی به راهنمایی نیاز دارید، میتوانید خدمات گمرکی بازرگانی حبیبی را بررسی کنید.
پیش از هر تصمیم نهایی، الزامات جاری مربوط به کالا و معامله باید از منابع رسمی و مراجع ذیصلاح استعلام شوند.
سوالات متداول درباره پروفرما
پروفرما چیست؟
پروفرما یا Proforma Invoice پیشفاکتوری است که فروشنده معمولاً پیش از ارسال کالا صادر میکند و اطلاعاتی مانند مشخصات کالا، تعداد، قیمت، شرایط پرداخت و شرایط تحویل را نشان میدهد.
آیا پروفرما همان فاکتور تجاری است؟
خیر. پروفرما معمولاً برای اعلام شرایط پیشنهادی و هماهنگی اولیه معامله استفاده میشود، در حالی که فاکتور تجاری جزئیات فروش انجامشده را ثبت میکند و از اسناد مهم فرایند واردات و ترخیص است.
آیا با داشتن پروفرما میتوان کالا را وارد کرد؟
خیر، داشتن پروفرما بهتنهایی مجوز واردات یا ترخیص نیست. الزامات ثبت سفارش یا ثبت آماری حسب مورد، مجوزهای مرتبط و سایر مقررات باید بررسی شوند.
آیا پروفرما برای ثبت سفارش لازم است؟
پروفرما میتواند یکی از اسناد موردنیاز برای ثبت اطلاعات معامله باشد، اما الزامات دقیق به نوع کالا و ضوابط جاری بستگی دارد. فهرست مدارک و شرایط باید از سامانهها و مراجع رسمی مربوط بررسی شود.
آیا پروفرما باید مدت اعتبار داشته باشد؟
درج مدت اعتبار برای روشنشدن بازه پذیرش قیمت و شرایط فروش مفید است. اگر اعتبار سند پایان یافته باشد، بهتر است پیش از ادامه معامله، اعتبار شرایط از فروشنده تأیید شود.
آیا مبلغ پروفرما همان هزینه نهایی واردات است؟
خیر، لزوماً چنین نیست. هزینه نهایی ممکن است شامل حمل، بیمه، حقوق ورودی، مالیاتهای قابلاعمال، انبارداری، خدمات گمرکی و سایر هزینههای مرتبط نیز باشد.
اگر اطلاعات پروفرما اشتباه باشد چه کنیم؟
باید نوع مغایرت مشخص شود و در صورت لزوم، نسخه اصلاحشده از فروشنده دریافت شود. اگر اطلاعات اشتباه در ثبت سفارش یا اسناد دیگر نیز استفاده شده باشد، اثر آن بر مراحل بعدی باید بررسی شود.
آیا میتوان کد تعرفه گمرکی را فقط از روی پروفرما تعیین کرد؟
همیشه خیر. شرح کالا در پروفرما ممکن است برای طبقهبندی دقیق کافی نباشد. تعیین کد تعرفه باید با توجه به مشخصات فنی واقعی کالا، قواعد طبقهبندی و مقررات مربوط انجام شود.
یادآوری: این راهنما برای آشنایی با پروفرما و کنترل اولیه اسناد تهیه شده است. الزامات قانونی، مجوزها، رویههای ثبت سفارش و شرایط مالی ممکن است تغییر کنند؛ بنابراین برای تصمیم نهایی باید مقررات جاری و الزامات خاص همان کالا و معامله بررسی شوند.

 برای ورود به اینستاگرام اسکن کنید